Verbraucherkreditrichtlinie 2026: Rechnungskauf in Shopware richtig prüfen
7 Min. Lesezeit
von Marcel, Senior-Softwareentwickler
Du bietest in deinem Shopware-Shop „Kauf auf Rechnung“ an. Musst du deshalb zum 20. November 2026 den Checkout umbauen? Die Antwort hängt davon ab, wer den Zahlungsaufschub gewährt, wie lange er dauert und welche Erklärungen deine Kundschaft im tatsächlichen Bestellablauf abgibt. Der Name der Zahlungsart in Shopware beantwortet diese Fragen nicht.
Die neue EU-Verbraucherkreditrichtlinie ist in Deutschland bereits umgesetzt. Das Umsetzungsgesetz wurde am 18. Mai 2026 verkündet; seine kreditrechtlichen Regeln treten überwiegend am 20. November 2026 in Kraft. Dieser Artikel zeigt dir, wie du Rechnungskauf und Ratenzahlung technisch inventarisierst und die richtigen Fragen an Zahlungsanbieter und Rechtsberatung stellst. Er ersetzt keine Prüfung deines Vertragsmodells. Stand: 26. September 2026.
Das Wichtigste für Shopbetreiber
Keine Pauschalregel für Rechnungskauf: Ein kurzer, unentgeltlicher Zahlungsaufschub durch den Händler selbst kann unter die Ausnahme in § 506 BGB fallen. Ein Drittanbieter oder längere Fristen ändern die Prüfung.
Vertrag vor Plugin: Kläre zuerst, wer dem Kunden den Zahlungsaufschub oder Kredit gewährt. Ein Zahlungsartenname und ein Logo zeigen die rechtliche Rolle nicht zuverlässig.
Checkout vor dem 20. November prüfen: Erfasse je Verkaufskanal aktive und voreingestellte Zahlarten, Verfügbarkeitsregeln, Werbebotschaften und den tatsächlichen Abschluss beim Zahlungsanbieter.
Provider-Update allein reicht nicht als Nachweis: Frage den Anbieter nach seinen neuen Informations- und Vertragsschritten und prüfe separat die Texte und Oberflächen, die dein Shop selbst ausgibt.
Was ändert sich am 20. November 2026?
Die Richtlinie (EU) 2023/2225 erweitert den Verbraucherschutz bei Krediten, darunter bestimmte zinsfreie und kleine Kredite sowie „Buy now, pay later“-Modelle. Deutschland hat sie unter anderem durch Änderungen im BGB, EGBGB und UWG umgesetzt. Zu den möglichen Folgen bei erfassten Modellen zählen zusätzliche vorvertragliche Informationen, Anforderungen an den Vertragsschluss, Regeln zur Kreditwürdigkeitsprüfung und Vorgaben für Kreditwerbung. Die Bundesregierung erläutert den erweiterten Anwendungsbereich.
Entscheidend für Shops ist die neue Fassung von § 506 Absatz 1 BGB. Sie bezieht auch Zahlungsaufschub und andere Finanzierungshilfen ein, nennt aber eine wichtige Ausnahme: Gewährt der Verkäufer dem Verbraucher selbst unentgeltlich eine Zahlungsfrist von höchstens 50 Tagen nach Lieferung der Ware oder Erbringung der Leistung, ohne dass ein Dritter ein Darlehen oder eine Finanzierungshilfe gewährt, und fallen bei Verzug nur begrenzte Kosten an, gelten diese Verträge nicht als Finanzierungshilfen im Sinne dieser Vorschrift. Für bestimmte größere Anbieter von Online-Diensten ist die Ausnahme zusätzlich an höchstens 14 Tage und weitere Bedingungen geknüpft. Die genaue Formulierung steht in der endgültigen Beschlussempfehlung des Bundestags zu § 506 BGB, Seiten 3–4; das Gesetz ist im Bundesgesetzblatt veröffentlicht.
Die Tage zählen ab Lieferung beziehungsweise Leistung, nicht ab Bestellung. „Zahlbar 30 Tage nach Kauf“ und „zahlbar 30 Tage nach Lieferung“ können bei späterem Versand rechtlich und technisch verschieden sein. Ein fiktives Beispiel: Die Ware kommt am 10. Oktober an, die Rechnung wird am 30. November fällig. Das sind 51 Tage nach Lieferung – die 50-Tage-Bedingung wäre damit nicht erfüllt. Lass Frist, Unternehmensgröße, mögliche Forderungsabtretung und die Rolle eines Zahlungsanbieters für dein konkretes Modell prüfen. Die 50-Tage-Ausnahme ist keine allgemeine Freigabe für jeden Rechnungskauf.
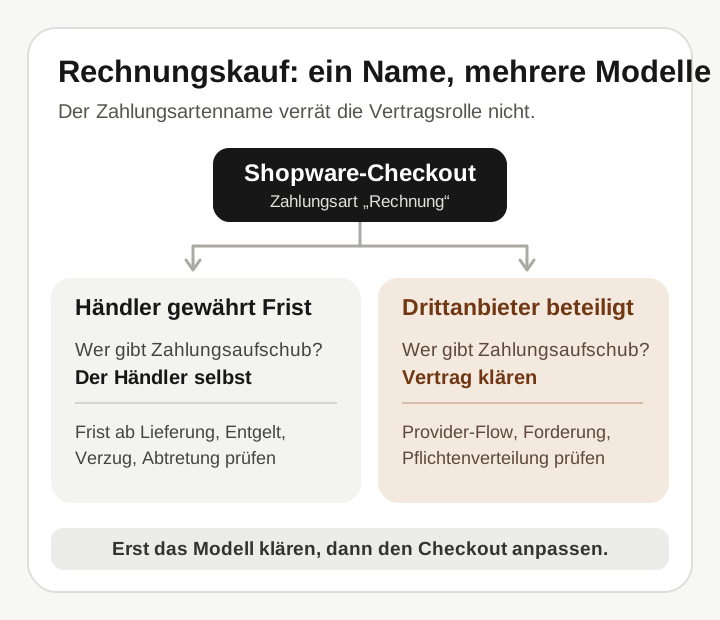
Eigene Rechnung, Rechnung über Anbieter oder Ratenzahlung?
In Shopware können mehrere Wege für Kunden ähnlich aussehen. Für die Umsetzung sind sie verschieden. Die Tabelle ist ein Prüfraster, keine rechtliche Einordnung einzelner Anbieter.
Tabelle seitlich wischen →
| Modell im Checkout | Erste Frage zum Vertrag | Was du technisch prüfst |
|---|---|---|
| Eigene Rechnung über eine Shopware-Zahlungsart | Gewährt dein Unternehmen selbst die Frist? Wie lang ist sie ab Lieferung, welche Kosten entstehen bei Verzug, und wird die Forderung übertragen? | Zahlungsziel in Shoptext, Rechnung und E-Mail; Regeln je Kundengruppe und Verkaufskanal; tatsächlich erzeugte Dokumente. |
| Rechnung über einen Drittanbieter, etwa Shopware Payments mit Ratepay | Wer gewährt dem Verbraucher den Aufschub und wer wird Vertragspartner beziehungsweise Forderungsinhaber? Was übernimmt der Anbieter laut Vertrag? | App- oder Serviceversion, Zuweisung zum Verkaufskanal, Weiterleitung oder eingebetteter Anbieter-Flow, eingeblendete Informationen und Bestätigung. |
| Ratenzahlung / BNPL über einen Anbieter | Wer bietet den Kredit oder die Finanzierungshilfe an, und wann schließt der Kunde diesen Vertrag ab? | Ratenwerbung vor dem Checkout, Kostenangaben, Auswahl und Zustimmung, Anbieterstrecke, Rückkehr zum Shop und Verhalten bei Ablehnung. |
Ein praktischer Stolperstein: Shopware liefert eine Zahlungsart namens „Rechnung“ mit. Ob du damit selbst eine Forderung stundest oder die spätere Zahlung über einen externen Dienst abwickelst, lässt sich aus diesem Namen nicht ablesen. Auch bei einer Drittanbieter-Zahlungsart ist die Verantwortung für deine eigene Produktseite oder einen selbst gestalteten Banner nicht automatisch an den Anbieter ausgelagert.
Shopware hat im September 2026 einen neuen Rechnungskauf über Ratepay in Shopware Payments angekündigt. Beim Service wird die Zahlart laut Shopware bereitgestellt; bei älteren Versionen mit App ist ein App-Update nötig. Anschließend muss sie den gewünschten Verkaufskanälen zugewiesen werden. „Bereitgestellt“ bedeutet daher noch nicht, dass Kunden sie im Checkout sehen oder dass dein gesamter Shop rechtlich geprüft ist.
Wo du den Shopware-Checkout konkret prüfst
Beginne in der Administration unter Einstellungen → Handel → Zahlungsarten. Dort stehen Aktivstatus, Beschreibung und Verfügbarkeitsregel. Laut Shopware-Dokumentation reicht der Aktivstatus allein nicht: Die Zahlungsart muss zusätzlich einem Verkaufskanal zugewiesen sein. Prüfe in jedem betroffenen Verkaufskanal auch die Standardzahlart. Danach gehst du den Kundenweg durch – am besten für jede relevante Zahlart und Kundengruppe separat.
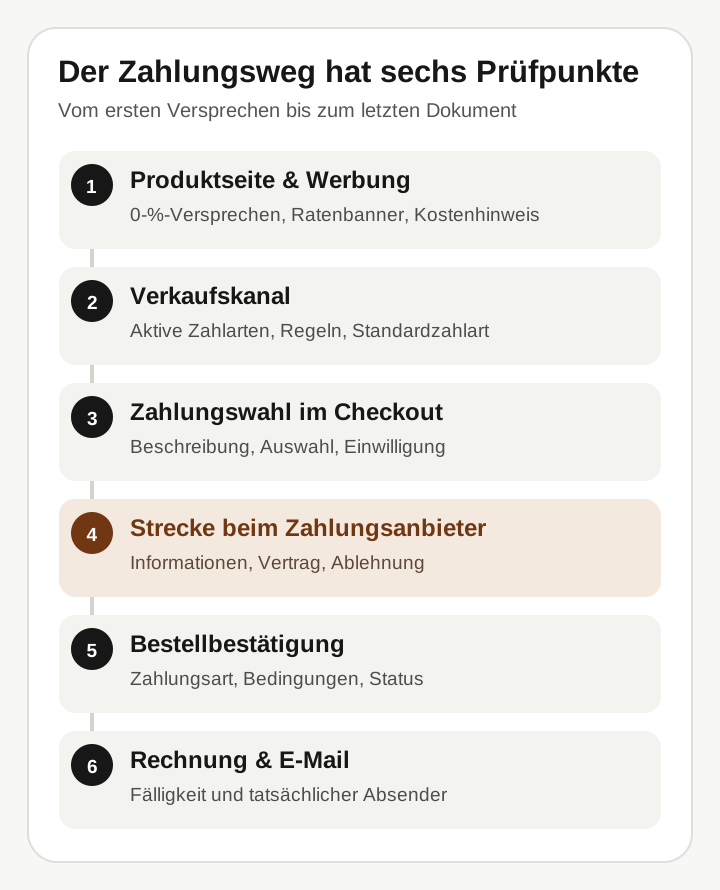
- Inventar anlegen: Erfasse je Verkaufskanal alle aktiven Zahlungsarten, Standardzahlart, Verfügbarkeitsregeln und zugehörige Plugins oder Services. Beziehe B2C- und gemischte B2B/B2C-Kanäle ein, wenn Verbraucher bestellen können.
- Vertragsmodell klären: Halte für jede Variante fest, wer Zahlungsaufschub oder Kredit gewährt, wer die Forderung hält, wann die Zahlung fällig wird und welche Entgelte oder Verzugskosten vorgesehen sind. Frage Provider und Rechtsberatung, wenn die Verträge dazu nicht eindeutig sind.
- Werbung einsammeln: Suche auf Produktseite, Warenkorb, Landingpages und in Ads nach „0 %“, „erst später zahlen“ und Ratenbeispielen. Für Werbung zu erfassten Kreditprodukten sieht die neue UWG-Regelung einen klaren und auffallenden Kostenwarnhinweis vor. Ob eine konkrete Aussage darunter fällt und welche weiteren Pflichtangaben nötig sind, sollte rechtlich geprüft werden.
- Echten Checkout durchlaufen: Teste Desktop und Mobilgerät, Neukunden und relevante Bestandskundenfälle. Dokumentiere, wann Informationen erscheinen, wer eine Erklärung abgibt, ob Optionen vorausgewählt sind und was beim Wechsel zu einem Zahlungsanbieter passiert. Nutze dafür Testumgebungen und Testkonten, keine echten Kreditanträge ohne Freigabe.
- Ergebnis prüfen: Vergleiche Bestellbestätigung, Rechnung, E-Mail und Anbieterunterlagen mit dem angezeigten Zahlungsziel. Teste auch die Rückkehr nach einer Ablehnung oder einem Abbruch beim Provider.
Bedeutet „Standardzahlart“ automatisch eine verbotene Voreinstellung?
Nein, diese Gleichsetzung wäre zu grob. Die neue Regel zum Abschluss eines erfassten Kreditvertrags betrifft die Erklärung des Verbrauchers: Der Vertrag darf nicht durch eine voreingestellte Zustimmung zustande kommen; bei Auswahlkästchen ist eine bewusste, informierte Erklärung erforderlich. Die Begründung zu § 492 Absatz 1a BGB, Seite 104 nennt vorangekreuzte Kästchen als Beispiel. Eine in Shopware konfigurierte Standardzahlart ist zunächst eine Shop-Einstellung. Ob der konkrete Checkout damit zugleich eine Kreditvertragserklärung vorwegnimmt, hängt vom Anbieter-Flow und der juristischen Einordnung ab. Prüfe die Bildschirmfolge statt allein den Admin-Schalter.
Muss ich als Händler selbst eine Kreditwürdigkeitsprüfung einbauen?
Nicht pauschal. Erst muss feststehen, ob dein Modell unter die neuen Kreditregeln fällt und wer Kreditgeber ist. Bei einer Anbieterstrecke kann der Anbieter Schritte übernehmen; welche, steht in Vertrag und technischer Dokumentation. Wenn du selbst eine erfasste Finanzierungshilfe gewährst, sind die Pflichten anders zu bewerten. Ein Shopware-Plugin sollte keine eigene Bonitätslogik allein aufgrund des Wortes „Rechnung“ bekommen.
Was du jetzt vom Zahlungsanbieter wissen musst
Bitte den Anbieter für jede betroffene Zahlart um eine schriftliche Zuordnung:
- Wer ist bei dieser konkreten Konfiguration Kreditgeber oder gewährt den Zahlungsaufschub?
- Welche neuen Informationen und Erklärungen liefert der Anbieter bis zum 20. November 2026 selbst, und an welcher Stelle werden sie angezeigt?
- Welche Plugin-, App-, Service- oder API-Version ist dafür erforderlich?
- Welche Texte, Banner, AGB-Verweise und Transaktions-E-Mails muss der Shopbetreiber selbst ändern?
- Wie lässt sich der vollständige Ablauf in einer Testumgebung prüfen – einschließlich Ablehnung und Abbruch?
Aus diesen Antworten entsteht eine Aufgabenliste für deinen Shop: Konfiguration, Texte, Templates, Erweiterungen und Tests. Offene Rechtsfragen gehen an eine fachkundige Beratung. So vermeidest du sowohl einen unnötigen Checkout-Umbau als auch die falsche Annahme, dass ein Provider-Update alle von dir gestalteten Kontaktpunkte abdeckt.
Quellen und nächster Schritt
- Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge
- Deutsches Umsetzungsgesetz, BGBl. 2026 I Nr. 139 vom 18. Mai 2026
- Bundestag: endgültige Änderungen an § 506 BGB und Kreditwerbung
- Bundestag: Begründung zum Vertragsschluss nach § 492 Absatz 1a BGB
- Shopware: Zahlungsarten, Aktivstatus und Verkaufskanäle
- Shopware: neuer Rechnungskauf in Shopware Payments, September 2026
Du möchtest wissen, welche deiner Shopware-Zahlungswege technisch angepasst werden müssen? Schick uns über das Kontaktformular deine Shopware-Version, die verwendeten Zahlungsanbieter und die betroffenen Verkaufskanäle. Wir können Konfiguration und Kundenweg aufnehmen, technische Lücken beheben und einen prüfbaren Ablauf für deine Rechtsberatung vorbereiten. Mehr zu unserer Arbeit mit Shopware findest du unter Shopware-Plugins.